갑자기 회사가 어려워지거나, 건강 문제로 일을 쉬게 되거나, 가족에게 큰일이 생기면 현금이 있는 사람과 없는 사람의 스트레스 차이는 엄청나게 달라져요. 이때 필요한 돈이 바로 비상자금이에요.
비상자금, 예금·적금으로 얼마나 쌓아야 할까요?
비상자금은 "투자"라기보다는 내 삶을 지키는 보험 같은 돈이라, 예금·적금처럼 안전한 상품으로 쌓는 게 기본이에요.
비상자금은 왜 예금·적금이 좋을까?
- 언제든 꺼내 써야 하니까, 원금이 안전해야 해요.
- 주식·ETF·코인은 당장 팔면 손해일 수 있어요.
- 비상자금은 필요할 때 손실 없이 꺼낼 수 있어야 하죠.
- 당장 큰 수익보다 "확실한 보존"이 더 중요해요.
- 1~2% 이자를 더 벌자는 욕심보다, 위기 상황에서 여유를 주는 역할이 핵심이에요.
- 예금자보호로 일정 금액까지는 안전장치가 있어요.
- 1금융회사 기준, 1인당 5,000만원까지 예금자보호가 되니, 웬만한 비상자금은 충분히 커버돼요.
비상자금, 얼마를 목표로 해야 할까?
보통은
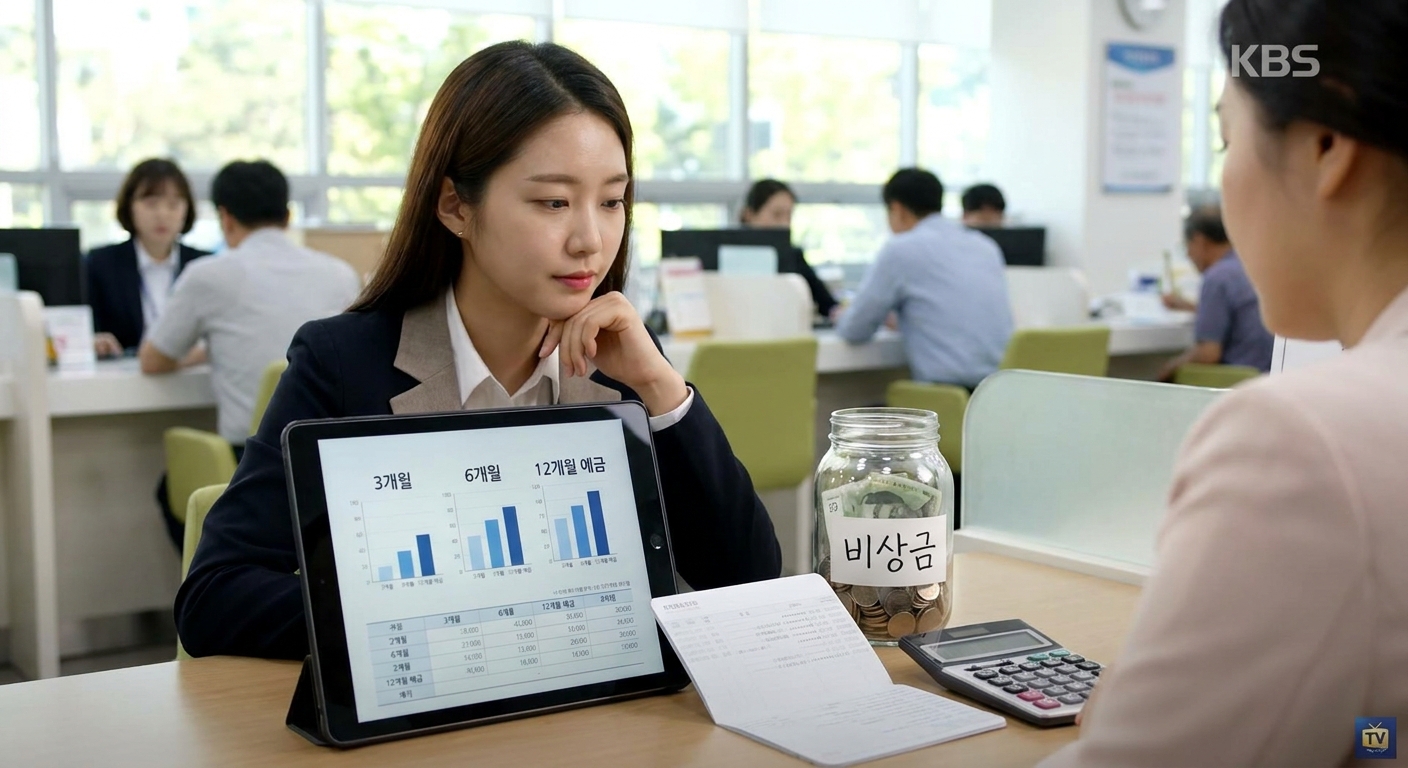
- 최소: 월 지출 3개월 치
- 표준: 월 지출 6개월 치
- 안정형: 월 지출 12개월 치
를 많이 이야기해요.
예시
• 월 평균 지출: 220만원(월세, 관리비, 식비, 교통비, 보험료, 통신비 등)
• 3개월 치: 660만원
• 6개월 치: 1,320만원
• 12개월 치: 2,640만원
혼자 사는 20~30대는 3~6개월 치, 4인 가족 가장이라면 최소 6개월~1년 치까지 보는 경우도 많아요.
3·6·12개월 예금·적금 전략
1. 3개월 치 비상자금 – "당장 마련" 구간
3개월 치 비상자금은 가장 급한 안전망이에요.
- 당장 통장에 있는 돈 + 입출금 통장 잔액 + 소액 예금 등을 모두 합쳐서 계산해보세요.
- 부족한 금액은 단기 적금 + 예금으로 빠르게 채우는 전략이 좋아요.
예시 전략
• 월 지출 200만원, 현재 비상자금 200만원 보유
• 3개월 치 목표: 600만원 → 400만원 부족
• 월 저축 여력 50만원이라면
• 6개월짜리 적금 월 50만원 → 300만원 원금
• 중간에 보너스·성과급 100만원 정도를 예금으로 추가
2. 6개월 치 비상자금 – "표준 목표" 구간
3개월 치를 채웠다면, 이제 6개월 치까지 늘리는 걸 목표로 해요.
- 이 단계부터는 예금(정기예금) 비중을 좀 더 늘려도 좋아요.
- 왜냐면, 3개월 치는 입출금 계좌 + 단기 예금으로 두고, 나머지는 6~12개월 예금으로 굴려도 되기 때문이에요.
예시 전략
• 3개월 치 600만원 달성 후
• 추가 3개월 치 600만원을
• 12개월 예금 400만원
• 1년 적금(월 20만원)으로 240만원 마련 계획 설정
3. 12개월 치 비상자금 – "안정형" 구간
가족이 있거나 자영업·프리랜서처럼 소득 변동이 큰 분은 12개월 치 비상자금이 심리적 안정에 큰 도움을 줘요.
이 단계에서는 비상자금을
- 입출금 통장: 1~2개월 치
- 단기 예금(3~6개월): 2~4개월 치
- 1년 예금/적금: 나머지 금액
이렇게 나눠두면, 필요할 때마다 순서대로 깨면서 버틸 수 있어요.
비상자금 전용 예금·적금 설계 방법
1. 통장부터 분리하기
비상자금은 절대 생활비 통장과 섞어두지 않는 것이 중요해요.
- 월급 통장: 월급 입금·이체 전용
- 생활비 통장: 체크카드, 자동이체(관리비·통신비 등)
- 비상자금 통장: 예금·적금, 입출금 통장 포함
이렇게 3개 정도로 나누면 관리가 훨씬 쉬워요.
2. 예금으로 "안 쓰는 돈"을 고정해두기
한 번에 100만원 이상 쌓이면, 그중 바로 쓸 일 없는 금액을 떼어서 예금에 넣어두세요.
예시
• 비상자금용 입출금 통장에 250만원이 쌓였다면
• 150만원은 6개월 예금
• 100만원은 입출금 통장
이렇게 하면
- 입출금 통장: 언제든 출금
- 예금: 약간의 이자 + 심리적 소비 차단 효과
를 동시에 얻을 수 있어요.
3. 적금으로 "자동 모으기" 시스템 만들기
비상자금을 모으는 동안은, 적금 자동이체만큼 든든한 수단이 없어요.
- 급여일 + 1~3일 후를 적금 이체일로 설정하면 좋아요.
- 월 10만원이라도 자동이체로 빠져나가면, 생각보다 빨리 모여요.
예시
• 월급일: 매달 25일
• 적금 자동이체일: 매달 27일, 20만원
• 1년 후: 240만원 원금 + 이자
비상자금, 투자 대신 예금·적금이 좋은 구체적인 이유
- 시장 상황과 상관없이 마음이 편해요.
- 주식·ETF는 시장이 빠질 때마다 비상자금을 쓰기 겁나게 만들어요.
- 비상자금을 써야 할 때, 손실을 감수하지 않아도 돼요.
- 예금·적금은 중도해지 시 이자가 줄어도 원금 손실은 거의 없음(상품에 따라 다름, 가입 전 확인 필수).
- DSR(총부채원리금상환비율) 관리에도 도움이 돼요.
- 향후 대출을 받을 때, 예금·적금 통장에 쌓인 잔액은 은행이 재무 건전성을 평가하는 데 참고가 될 수 있어요.
이번 주에 바로 할 수 있는 비상자금 체크리스트
내 월 지출 파악하기
- 최근 3개월 계좌·카드 내역에서 월 평균 지출 계산.
비상자금 목표 설정
- 3개월, 6개월, 12개월 중 어디까지를 목표로 할지 결정.
지금 가지고 있는 비상자금 합계 내기
- 입출금 통장, 예금, 현금, CMA 등에서 비상용으로 쓸 수 있는 금액 합산.
부족분을 예금·적금 계획으로 변환
- 부족한 금액 ÷ 월 저축 가능 금액 = 필요한 개월 수 계산.
비상자금 전용 계좌 만들기
- 새로운 계좌를 만들고, 이름을 "비상자금_절대_손대지말기" 등으로 저장해 심리적 장벽 만들기.
이것만은 주의하세요
비상자금을 투자 계좌에 넣어두지 않기
- 비상자금은 주식 계좌, 코인 거래소, 고위험 상품 계좌와 철저히 분리해야 해요.
비상자금을 체크카드와 연결하지 않기
- 생활비를 쓰다 보면 비상자금까지 함께 빠져나가요. - 되도록 카드와 연결되지 않은 예금·적금 계좌에 두세요.
예금·적금을 너무 장기로 묶지 않기
- 3년짜리 예금에 비상자금을 몰아넣으면, 정작 필요할 때마다 중도해지해야 해서 이자 손해가 커져요. - 비상자금은 3·6·12개월 등으로 나눠 분산하는 것이 유연해요.
예금자보호 한도를 넘어 한 곳에 쌓지 않기
- 비상자금 + 다른 목돈을 한 은행에 몰다 보면 5,000만원을 넘길 수 있어요. - 이 경우 여러 금융회사로 나누는 분산이 안전해요.
비상자금을 "쓸 돈"으로 착각하지 않기
- 여행, 명품, 자동차 옵션 업그레이드는 비상사태가 아니에요. - 비상자금은 진짜 위기 상황(실직, 병원비, 가족 긴급 상황)에만 쓰겠다고 스스로 기준을 정해두세요.
비상자금은 "언젠가 쓸지도 모르는 돈" 같지만, 막상 필요해지는 순간은 생각보다 갑자기 찾아와요.
예금·적금으로 비상자금의 뼈대를 만들어 두면, 인생의 큰 충격을 훨씬 완만하게 받아낼 수 있어요.
이번 주에 30분만 시간을 내서 내 월 지출과 비상자금 목표를 적어보고, 예금·적금 계획을 꼭 한 번 세워보세요.
참고 자료
- 금융감독원 – 예금자보호제도 안내: https://www.fss.or.kr
- 한국은행 – 가계재무건전성 관련 통계: https://www.bok.or.kr
- 금융위원회 – DSR 관련 제도 안내: https://www.fsc.go.kr